
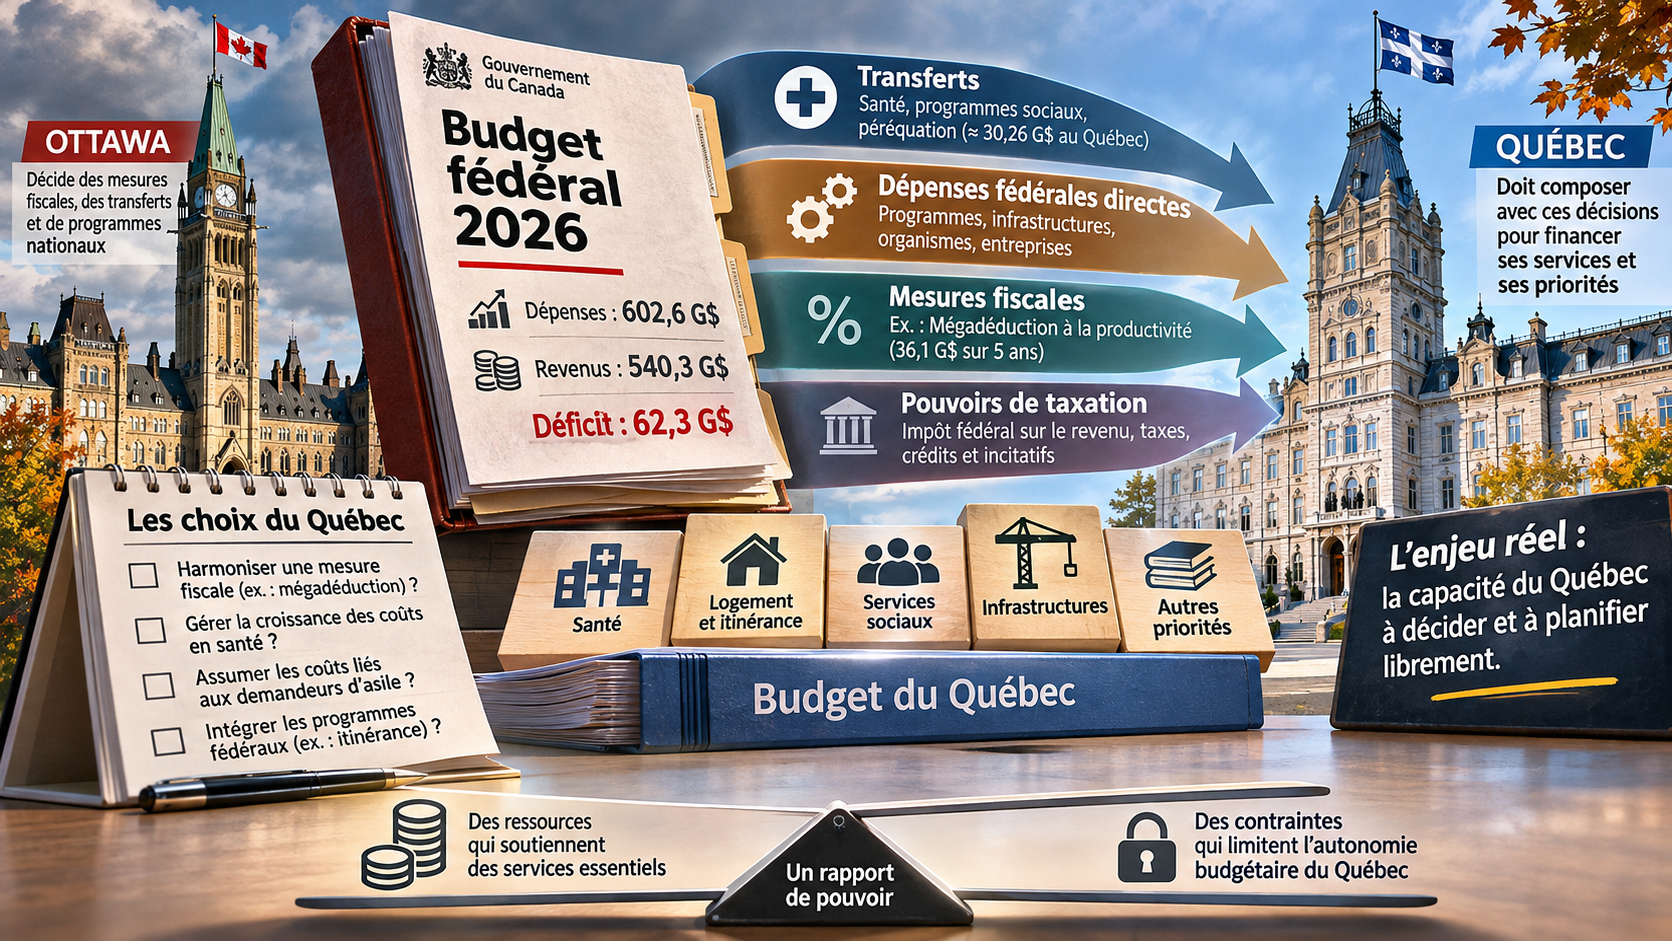
Le problème n’est pas seulement le montant. C’est le pouvoir de décider.
Un budget ne sert pas uniquement à répartir de l’argent. Il détermine quelles priorités seront financées, quelles dépenses seront reportées et quels choix politiques deviendront possibles.
Le budget fédéral présenté le 5 novembre 2026 par le ministre des Finances François-Philippe Champagne, au sein du gouvernement de Mark Carney, prévoit des dépenses de 602,6 milliards de dollars, des revenus de 540,3 milliards et un déficit de 62,3 milliards pour l’exercice 2026-2027.
Ces chiffres impressionnent par leur ampleur. Mais pour le Québec, la question fondamentale se trouve ailleurs.
Comment un gouvernement peut-il être pleinement responsable de ses services publics lorsque des décisions prises par un autre gouvernement modifient les ressources dont il dispose ?
Cette question dépasse les affrontements habituels entre Québec et Ottawa. Elle touche directement la capacité de l’État québécois à planifier, à investir et à respecter ses engagements envers la population.
Le gouvernement fédéral possède ses propres responsabilités, ses priorités économiques et sa légitimité démocratique. Le gouvernement du Québec possède les siennes. Le problème apparaît lorsque leurs décisions se croisent sans que les coûts, les obligations et les pouvoirs de décision soient clairement répartis.
C’est là que le fédéralisme fiscal cesse d’être une simple mécanique administrative pour devenir un véritable rapport de pouvoir.
Deux gouvernements, deux budgets, mais une même économie
Pour comprendre cette relation, il faut d’abord corriger une idée répandue : le Québec n’est pas privé de son propre pouvoir de taxation.
Il perçoit notamment l’impôt québécois sur le revenu, la taxe de vente du Québec et l’impôt provincial sur les bénéfices des sociétés. Il peut établir ses propres taux, concevoir des crédits d’impôt et emprunter pour financer ses activités.
Ottawa exerce parallèlement des pouvoirs fiscaux considérables. Les contribuables québécois sont donc soumis à deux administrations fiscales qui puisent dans une même économie.
Les articles 91 et 92 de la Loi constitutionnelle de 1867 établissent les principaux pouvoirs fiscaux respectifs du Parlement fédéral et des provinces.
Cette coexistence peut présenter des avantages. Elle permet notamment le partage de certains risques économiques et le financement de programmes communs.
Mais elle crée aussi une contrainte fondamentale : chaque gouvernement établit ses politiques financières en tenant compte de décisions qu’il ne contrôle pas entièrement.
Lorsqu’Ottawa modifie un impôt, annonce un programme ou révise un transfert, Québec doit évaluer les conséquences sur ses propres recettes, ses dépenses et ses engagements.
Ces conséquences ne sont pas toujours automatiques. Certaines sont juridiques, d’autres économiques ou politiques.
C’est précisément cette distinction qu’il faut comprendre.
La mégadéduction : une décision fédérale qui place Québec devant un choix coûteux
Le budget fédéral confirme la Mégadéduction à la productivité, une mesure permettant aux entreprises de déduire immédiatement le coût intégral de plusieurs catégories d’investissements admissibles.
Son coût fiscal fédéral est estimé à environ 36,1 milliards de dollars sur cinq ans.
L’objectif annoncé est de stimuler l’investissement privé, de moderniser les équipements et d’améliorer la productivité canadienne dans un contexte de concurrence internationale accrue.
L’argument économique mérite d’être considéré. Une entreprise qui investit davantage peut améliorer son efficacité, augmenter sa production et soutenir l’emploi. Le ministère fédéral des Finances estime d’ailleurs que cette politique pourrait accroître le niveau du PIB réel d’environ 0,5 % d’ici la fin de la période de projection.
Mais cette ambition soulève un problème particulier au Québec.
Le régime fiscal québécois est distinct du régime fédéral. Québec doit donc déterminer s’il harmonisera ses propres règles avec cette nouvelle mesure.
S’il choisit de le faire, les entreprises admissibles pourront aussi bénéficier d’un traitement fiscal plus favorable dans leur déclaration québécoise, ce qui réduira les recettes provinciales par rapport au scénario sans harmonisation.
S’il refuse, les règles fiscales divergeront davantage, ce qui pourrait accroître la complexité administrative et modifier l’attrait relatif du Québec pour certains investissements.
Ce choix demeure juridiquement celui du gouvernement québécois. Il serait donc inexact d’affirmer qu’Ottawa lui impose automatiquement une perte de revenus.
Toutefois, la décision fédérale modifie les conditions dans lesquelles Québec doit exercer sa liberté.
Le ministre québécois des Finances, Nicolas Marceau, a précisément dénoncé les conséquences financières possibles d’une harmonisation et l’absence de consultation préalable.
Le mécanisme mérite d’être retenu : une décision peut être facultative en droit, tout en devenant coûteuse à refuser en pratique.
L’autonomie fiscale ne se mesure donc pas seulement à la possibilité d’adopter une loi différente. Elle se mesure aussi à la capacité réelle d’en assumer les conséquences.
Les transferts en santé : des sommes qui augmentent, mais une prévisibilité qui demeure fragile
Le deuxième enjeu concerne les transferts fédéraux en santé.
La gestion quotidienne des hôpitaux, l’organisation des soins et une grande partie de la prestation des services relèvent des provinces. Le gouvernement fédéral contribue à leur financement notamment par le Transfert canadien en matière de santé.
Pour 2026-2027, le Québec doit recevoir environ 12,46 milliards de dollars au titre de ce transfert.
Il serait faux de prétendre que ces transferts diminuent actuellement en dollars. Ils augmentent.
Cependant, leur croissance future constitue une source d’inquiétude.
Le régime actuel garantit une augmentation d’au moins 5 % par année de l’enveloppe nationale jusqu’en 2027-2028. À compter de 2028-2029, le plancher légal reviendra à 3 %, même si la formule fondée sur la croissance économique peut produire une augmentation supérieure.
Cette précision est essentielle : le passage d’une garantie de 5 % à un minimum de 3 % ne signifie pas une réduction de 2 % des sommes versées. Il signifie une garantie de croissance moins élevée.
Pourquoi cette différence importe-t-elle ?
Parce que les dépenses de santé ne suivent pas nécessairement le rythme des revenus gouvernementaux.
Le vieillissement démographique, la rémunération du personnel, les médicaments, les technologies médicales et les besoins en soins de longue durée exercent des pressions considérables sur les budgets provinciaux.
Si ces coûts progressent plus rapidement que les transferts, Québec doit combler l’écart à même ses propres revenus, par l’endettement ou par des arbitrages entre ses programmes.
Ottawa n’est pas le seul responsable de ces pressions. Québec demeure imputable de l’organisation de son système de santé, de son efficacité et de ses choix administratifs.
Mais l’existence de deux centres de décision complique la reddition de comptes.
Lorsque des services se détériorent, Québec peut invoquer l’insuffisance du financement fédéral. Ottawa peut répondre que les transferts continuent d’augmenter et que la gestion des services relève des provinces.
Les deux arguments peuvent contenir une part de vérité.
Le véritable enjeu consiste à savoir si les ressources disponibles correspondent aux responsabilités assumées et si les engagements financiers sont suffisamment prévisibles pour permettre une planification durable.
Les transferts fédéraux ne sont pas tous de même nature
Une analyse sérieuse doit distinguer les différentes formes de financement.
En 2026-2027, les principaux transferts fédéraux au Québec totalisent environ 30,26 milliards de dollars, répartis comme suit :
- 12,46 milliards au titre du Transfert canadien en matière de santé;
- 3,89 milliards au titre du Transfert canadien en matière de programmes sociaux;
- 13,91 milliards au titre de la péréquation.
Ces sommes ne doivent pas être confondues avec l’ensemble des dépenses fédérales effectuées sur le territoire québécois.
La péréquation, notamment, constitue un transfert inconditionnel destiné à réduire les disparités de capacité fiscale entre les provinces. Elle n’est pas un remboursement des dépenses québécoises ni une subvention que Québec doit consacrer à un programme déterminé.
Les transferts en santé obéissent à une logique différente. Leur financement s’inscrit notamment dans le cadre des principes de la Loi canadienne sur la santé.
Enfin, Ottawa peut financer directement des organismes, des particuliers, des entreprises ou des projets. Ces dépenses n’entrent pas nécessairement dans les revenus budgétaires du gouvernement du Québec.
La différence est fondamentale.
Un milliard transféré au gouvernement québécois ne produit pas les mêmes conséquences institutionnelles qu’un milliard dépensé directement par une administration fédérale au Québec.
Dans le premier cas, Québec dispose d’une capacité budgétaire accrue, selon les conditions du transfert. Dans le second, Ottawa conserve généralement une influence plus directe sur la conception et l’exécution du programme.
Il ne suffit donc pas de demander combien Ottawa dépense au Québec.
Il faut aussi demander qui choisit la destination de l’argent, qui établit les règles et qui répond des résultats.
Le pouvoir fédéral de dépenser : l’argent comme instrument d’orientation
Le budget de 2026 propose également 11,2 milliards de dollars sur quatre ans, à compter de 2027-2028, pour lutter contre l’itinérance à l’échelle canadienne.
Cette annonce répond à des besoins sociaux importants. Le logement stable, les services de soutien et les interventions en santé mentale constituent des éléments essentiels d’une stratégie efficace.
Cependant, plusieurs de ces interventions relèvent directement des responsabilités provinciales et municipales.
Le Québec demande donc que sa part des sommes prévues lui soit versée rapidement, sans conditions et dans le respect de ses compétences.
Cette revendication soulève une question institutionnelle concrète.
Le gouvernement fédéral peut, dans certaines limites constitutionnelles, utiliser son pouvoir de dépenser pour soutenir des activités situées dans des domaines relevant principalement des provinces. Il peut aussi assortir certaines contributions de conditions.
Il ne s’agit pas nécessairement d’une intervention illégitime. Des programmes nationaux peuvent contribuer à établir des normes communes, à réduire les disparités et à coordonner les efforts.
Mais des conditions mal conçues peuvent produire des chevauchements administratifs, compliquer la prestation des services ou éloigner les décisions des besoins locaux.
Un programme peut ainsi être généreux sur le plan financier et contraignant sur le plan institutionnel.
Pour mesurer son utilité, il faut dépasser l’annonce initiale.
Combien sera réellement autorisé ? Quelle somme sera versée ? À qui ? Selon quel calendrier ? Avec quels critères ? Et quels résultats seront obtenus ?
Un budget exprime une intention. Les crédits autorisent les dépenses. Les comptes publics établissent les montants exécutés. Les évaluations et les audits permettent ensuite de juger de leur efficacité.
Confondre ces étapes revient à prendre une promesse pour un résultat.
Les demandeurs d’asile : lorsque la responsabilité et la facture ne coïncident pas
Le différend entourant les dépenses engagées pour l’accueil des demandeurs d’asile offre une autre illustration du problème.
Selon le ministère québécois des Finances, Québec a déboursé 733 millions de dollars en 2024 pour offrir des services aux demandeurs d’asile. Au 5 novembre 2026, le gouvernement indiquait que seulement 43,1 millions lui avaient été remboursés pour ces dépenses.
Il réclamait le remboursement du solde, soit environ 690 millions de dollars, avant le 31 mars 2027.
Ottawa n’a pas répondu favorablement à cette demande dans le budget présenté.
Il faut reconnaître que les responsabilités en matière d’immigration et d’accueil sont réparties entre les deux gouvernements. L’administration des demandes d’asile relève du fédéral, tandis que plusieurs services publics utilisés par les personnes concernées relèvent du Québec.
Le fait que Québec ait engagé des dépenses ne signifie pas automatiquement que la totalité de celles-ci constitue une dette juridiquement reconnue d’Ottawa.
Le montant réclamé demeure donc une revendication intergouvernementale.
Mais la situation expose un problème structurel : un gouvernement peut prendre ou administrer des décisions qui engendrent des besoins financés en grande partie par un autre.
Cette dissociation mérite d’être mesurée, non seulement en matière d’immigration, mais partout où les responsabilités fédérales et provinciales s’entrecroisent.
Ottawa a aussi des contraintes et des responsabilités
La critique du fédéralisme fiscal serait incomplète si elle ne tenait compte que des contraintes québécoises.
Ottawa doit financer la défense nationale, les prestations fédérales, le service de sa dette, certaines infrastructures, les programmes relevant de ses compétences et les engagements pris envers l’ensemble de la population canadienne.
Le budget de 2026 est présenté dans un contexte d’incertitude commerciale, de ralentissement économique et de concurrence accrue pour attirer les investissements.
Le gouvernement Carney soutient que ses mesures fiscales et ses investissements renforceront la productivité, diversifieront les échanges commerciaux et amélioreront la capacité économique du pays.
Ce raisonnement n’est pas dépourvu de fondement.
Une économie canadienne plus productive peut aussi profiter aux entreprises, aux travailleurs et aux finances publiques du Québec.
La péréquation permet par ailleurs de réduire les écarts de capacité fiscale entre provinces. Les transferts fédéraux apportent une certaine stabilité aux revenus québécois.
Il faut aussi reconnaître que le déficit fédéral de 62,3 milliards de dollars ne s’ajoute pas automatiquement à la dette du gouvernement du Québec. Il appartient au cadre financier fédéral, même si son financement et ses conséquences économiques concernent indirectement les contribuables québécois.
Ces éléments constituent les arguments les plus sérieux en faveur du système actuel.
Ils ne font toutefois pas disparaître la question centrale de l’autonomie financière : les avantages de la coordination compensent-ils les limites imposées à la capacité de décision du Québec ?
Cette question ne peut recevoir une réponse satisfaisante à partir des seuls montants annoncés.
L’autonomie financière : une question de leviers, pas seulement de transferts
L’autonomie financière possède plusieurs dimensions.
La première est la capacité de percevoir des revenus suffisants pour financer les responsabilités publiques.
La deuxième est la liberté d’établir ses priorités fiscales et budgétaires sans subir des pressions disproportionnées provenant de décisions extérieures.
La troisième est la prévisibilité des ressources, indispensable pour planifier des services et des investissements sur plusieurs années.
La quatrième est la capacité de rendre des comptes devant la population en établissant un lien clair entre la décision, la dépense et le résultat.
Dans le système canadien, le Québec possède des pouvoirs importants sur chacune de ces dimensions, mais ne les maîtrise pas toutes entièrement.
Il serait donc excessif de décrire Québec comme un simple exécutant d’Ottawa. Ce serait nier ses véritables compétences constitutionnelles.
Mais il serait tout aussi trompeur de présenter les deux gouvernements comme parfaitement indépendants dans leurs décisions financières.
La coexistence de deux systèmes fiscaux et de nombreux programmes imbriqués crée des dépendances réciproques, dont les conséquences sont parfois asymétriques.
C’est cette asymétrie qu’il faut étudier.
Celui qui assume une responsabilité publique devrait disposer de moyens proportionnés pour la remplir et d’une autorité suffisante pour en répondre.
Lorsque cette correspondance se brise, la population perd en lisibilité démocratique.
Quels leviers le Québec peut-il reprendre ?
La première étape ne nécessite aucune transformation constitutionnelle.
Québec peut publier systématiquement les répercussions des mesures fédérales sur son propre cadre financier, en distinguant les pertes certaines, les risques conditionnels et les effets économiques prévus.
Il peut également décider d’harmoniser sélectivement ses mesures fiscales plutôt que de reprendre automatiquement les choix fédéraux.
Il peut négocier des engagements pluriannuels plus prévisibles en santé, demander des modalités adaptées aux programmes nationaux et défendre des mécanismes de retrait avec compensation lorsque des champs de compétence se chevauchent.
Une meilleure transparence devrait aussi permettre de suivre chaque annonce fédérale touchant le Québec jusqu’à son exécution réelle.
Ces leviers ne règlent pas toutes les divergences. Ils permettent néanmoins de mieux identifier les coûts et de renforcer la capacité de négociation québécoise.
À plus long terme, la question constitutionnelle demeure incontournable.
Une autonomie fiscale accrue à l’intérieur du Canada, une révision des arrangements financiers ou l’accession du Québec à l’indépendance représentent des architectures politiques différentes.
Chacune comporte ses avantages, ses contraintes et ses coûts.
L’indépendance donnerait au Québec la possibilité de réunir davantage de décisions fiscales et budgétaires dans un seul État souverain. Elle exigerait aussi de financer les responsabilités actuellement assumées par Ottawa, de remplacer ou de transformer les transferts existants et de négocier des questions aussi importantes que le partage des actifs et des passifs, la monnaie et les relations économiques.
L’existence d’un pouvoir souverain ne garantit pas automatiquement la prospérité ou la bonne gestion. Elle transforme d’abord la répartition de l’autorité et des responsabilités.
C’est pourquoi toute discussion sérieuse sur l’avenir financier du Québec doit comparer les arrangements possibles à partir de données vérifiables, de scénarios explicites et de conséquences mesurables.
La souveraineté financière ne se résume ni à une déclaration politique ni à une hausse de revenus. Elle repose sur la maîtrise effective des instruments de décision et sur la capacité de les utiliser efficacement.
La véritable facture est aussi démocratique
Le budget fédéral du 5 novembre 2026 révèle bien davantage qu’une divergence entre deux ministres des Finances.
Il met en lumière une difficulté permanente du système canadien : la responsabilité politique, le pouvoir fiscal et le financement des services publics ne se trouvent pas toujours entre les mêmes mains.
Ottawa peut adopter des mesures économiques qui obligent Québec à revoir ses propres calculs. Québec peut réclamer des transferts plus importants sans pouvoir en déterminer seul les paramètres. Les deux gouvernements peuvent financer des initiatives semblables tout en conservant des règles et des objectifs différents.
Dans ce système, chaque gouvernement conserve sa légitimité. Mais la responsabilité devient parfois difficile à attribuer.
Lorsqu’une mesure réussit, plusieurs administrations peuvent en revendiquer le mérite. Lorsqu’elle échoue, chacune peut pointer vers l’autre.
Cette confusion a un coût financier, administratif et démocratique.
Pour le citoyen, la question devrait pourtant être simple : qui a pris la décision, avec quel argent, et quel résultat a été obtenu ?
C’est ce lien entre pouvoir, financement et responsabilité qu’il faut rendre visible.
Le Québec ne peut juger correctement de son autonomie financière en comptant uniquement les milliards reçus d’Ottawa. Il doit aussi évaluer les décisions qu’il peut prendre, les contraintes qu’il subit et les moyens dont il dispose pour réaliser ses propres priorités.
Le véritable prix de la dépendance financière ne se trouve donc pas seulement dans les sommes manquantes ou dans les transferts contestés.
Il se mesure également à la capacité de choisir, de planifier et de répondre de ses décisions.
Car la question décisive n’est pas simplement de savoir combien d’argent revient au Québec. C’est de savoir qui possède le pouvoir de décider ce que le Québec peut en faire.
Sources documentaires
- Ministère des Finances du Canada — Budget fédéral 2026, aperçu économique et budgétaire
- Gouvernement du Canada — Principaux transferts fédéraux, données par province
- Gouvernement du Canada — Transfert canadien en matière de santé
- Gouvernement du Canada — Programme de péréquation
- Gouvernement du Québec — Réaction du ministre Nicolas Marceau au budget fédéral, 5 novembre 2026
- Gouvernement du Canada — Budget 2026, chapitre 1 : investissements et mégadéduction
- Loi constitutionnelle de 1867 — Répartition des compétences fédérales et provinciales
- La Presse Canadienne, 6 novembre 2026 — Réaction du gouvernement québécois
